バンコクの新築コンドミニアム供給が、歴史的な低水準まで減っています。
ただし、「供給が減った=すぐ価格が上がる」と判断するのは危険です。現在の市場には完成済み在庫が残り、住宅ローン審査は慎重で、外国人需要の中身も変化しています。
この記事では、新規供給、完成在庫、融資、外国人需要、平均価格、実質利回りを分けて見ながら、今のバンコクで何を買うべきかを整理します。
結論:供給は減ったが、市場全体はまだ不足していない
- 新規供給は歴史的な低水準
- 一方で、完成済みの販売在庫は依然として多い
- 価格はエリアごとに横ばい・小幅下落・小幅上昇が混在
- 需要回復時には一部エリアで局地的な供給不足が起こり得る
- 投資判断は「バンコク平均」ではなく、建物・駅・部屋単位で行う
新築供給はどこまで減ったのか
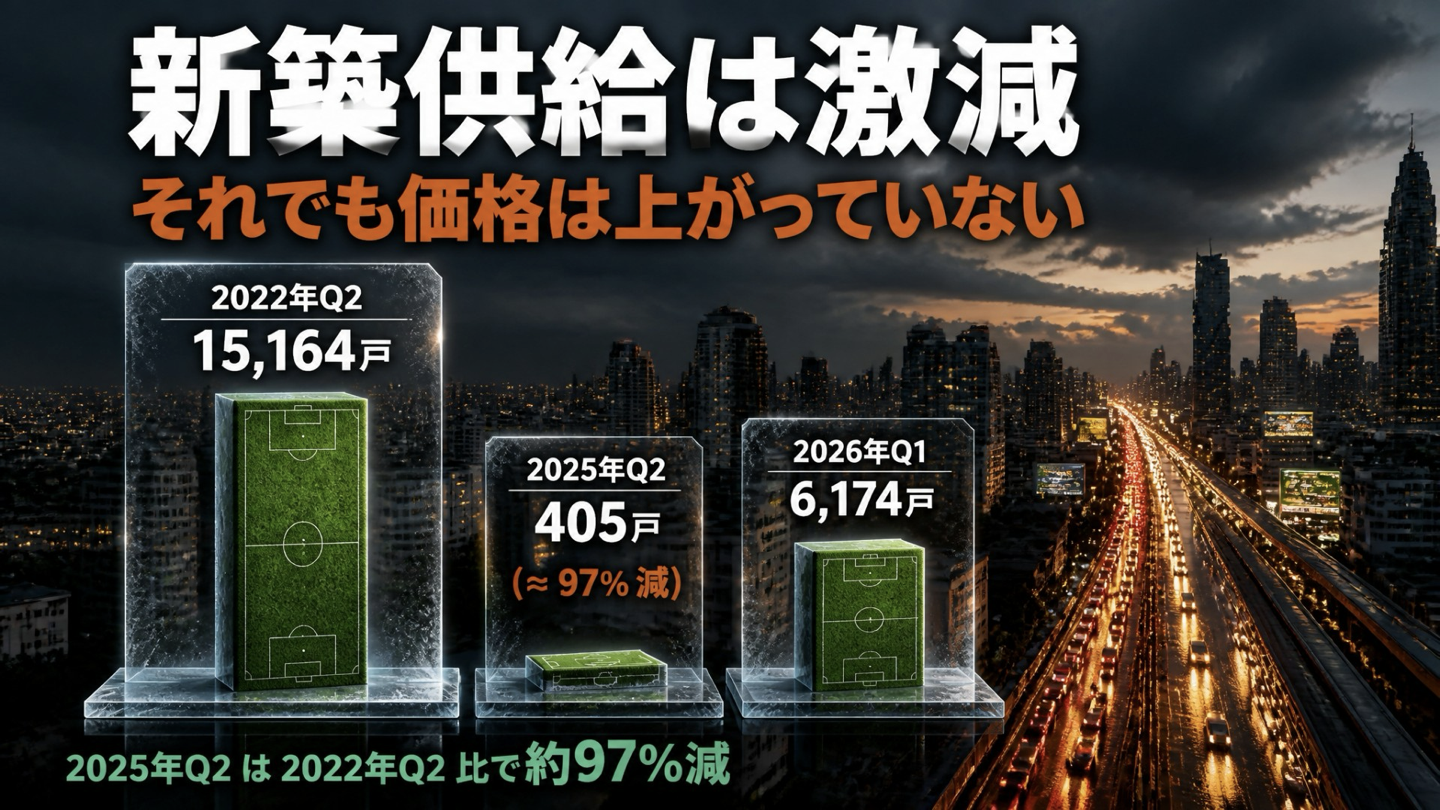
Knight Frank Thailandによると、バンコクの新規供給は2022年第2四半期の15,164戸から、2025年第2四半期には405戸へ減少しました。比較すると約97%減です。その後、2026年第1四半期は6,174戸まで戻りましたが、供給の中心はCBDではありませんでした。
新規供給の58%がシティーフリンジ、42%が郊外で、CBDの新規発売は確認されませんでした。価格帯でも、1平方メートル当たり8万バーツ未満が68%を占めています。
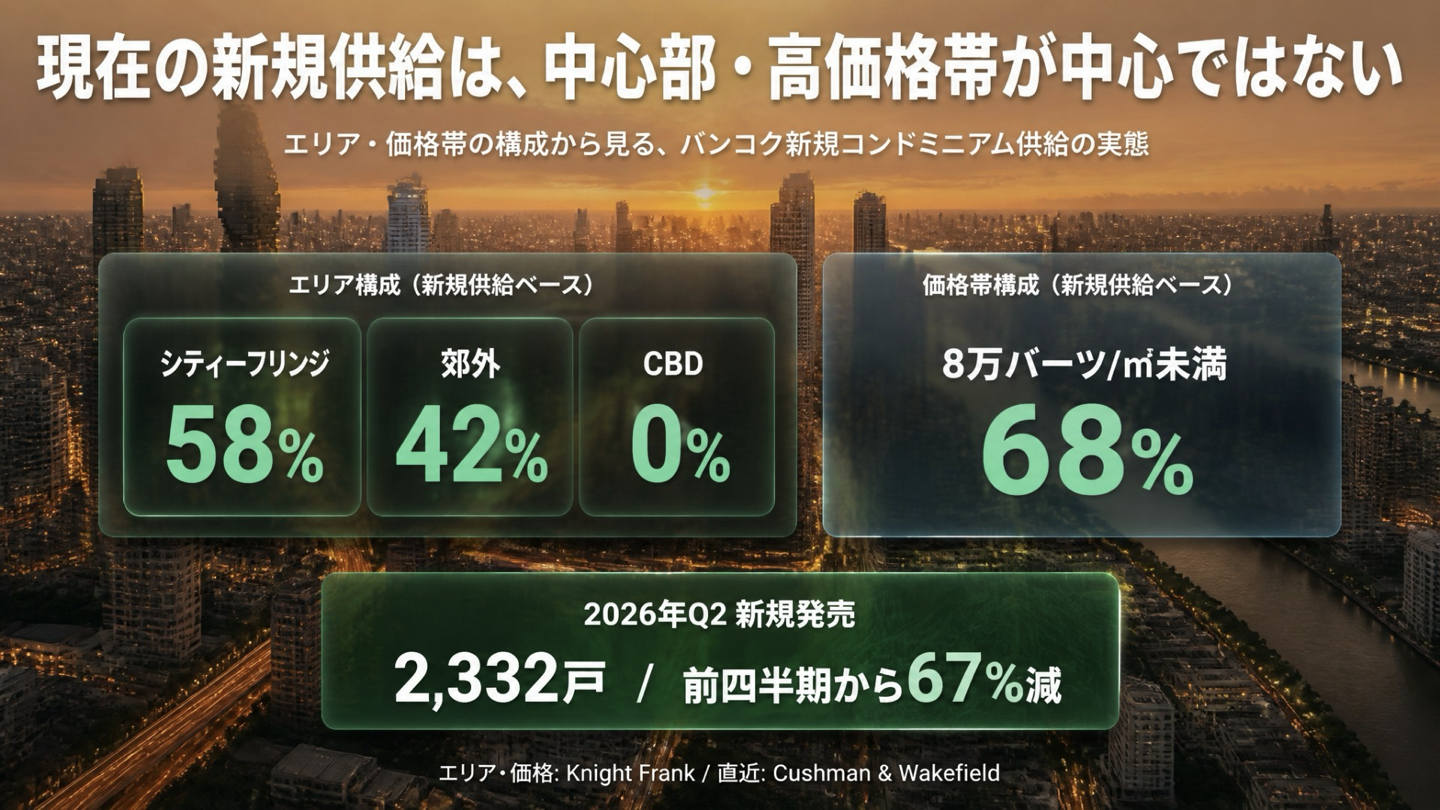
Cushman & Wakefieldによる2026年第2四半期の新規発売は2,332戸で、前四半期から67%減少しました。数字だけ見れば大幅な供給減ですが、その背景は土地不足ではありません。
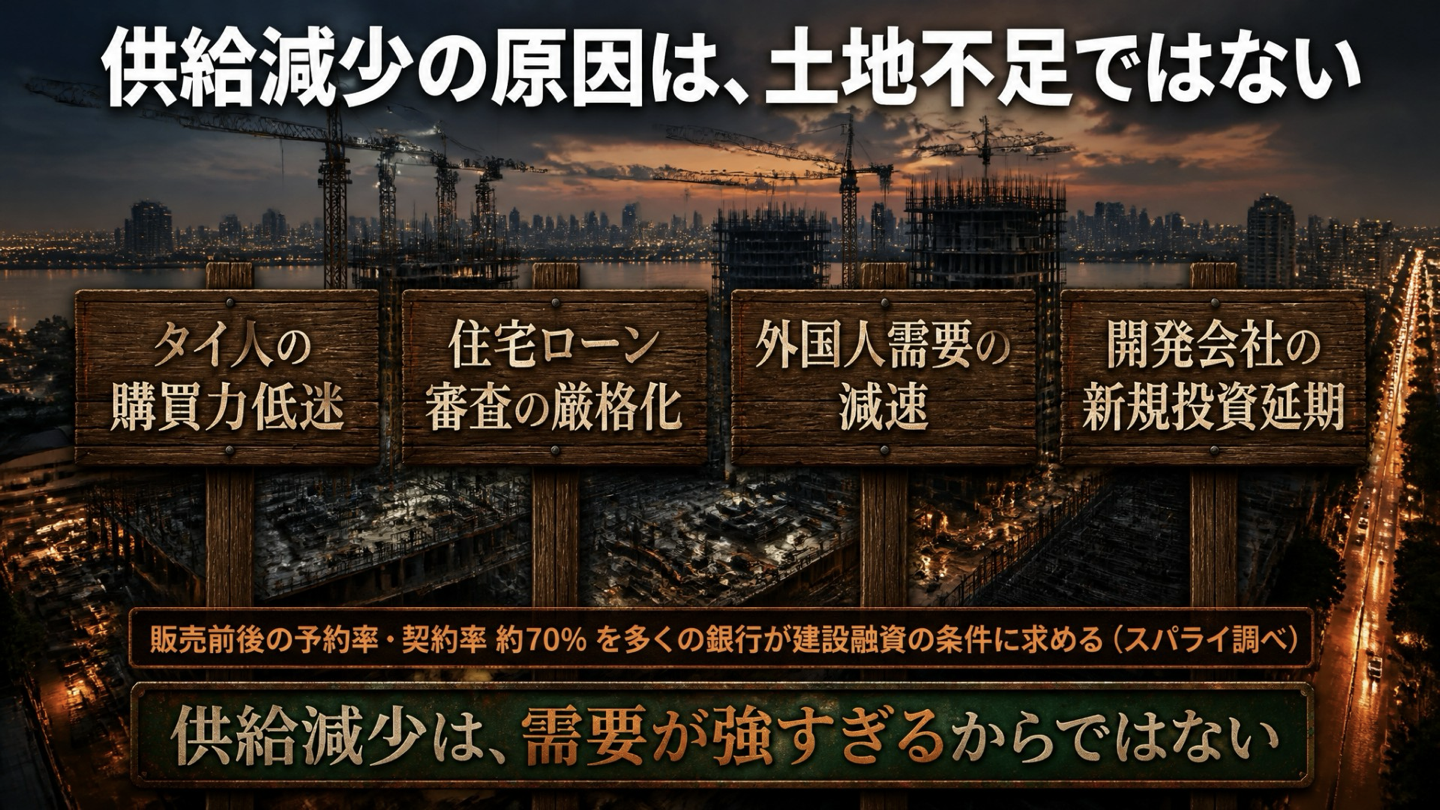
供給減少の原因は「需要の弱さ」と「融資の慎重化」
現在の開発会社は、新しい土地を取得して次のプロジェクトを立ち上げるより、完成済み在庫の販売を優先しています。銀行が建設融資に慎重で、販売前後の予約・契約状況を重視しているためです。
つまり、供給が減っているのは需要が強すぎて物件が足りないからではなく、購入者の資金調達が難しく、開発会社も新規投資を抑えているからです。
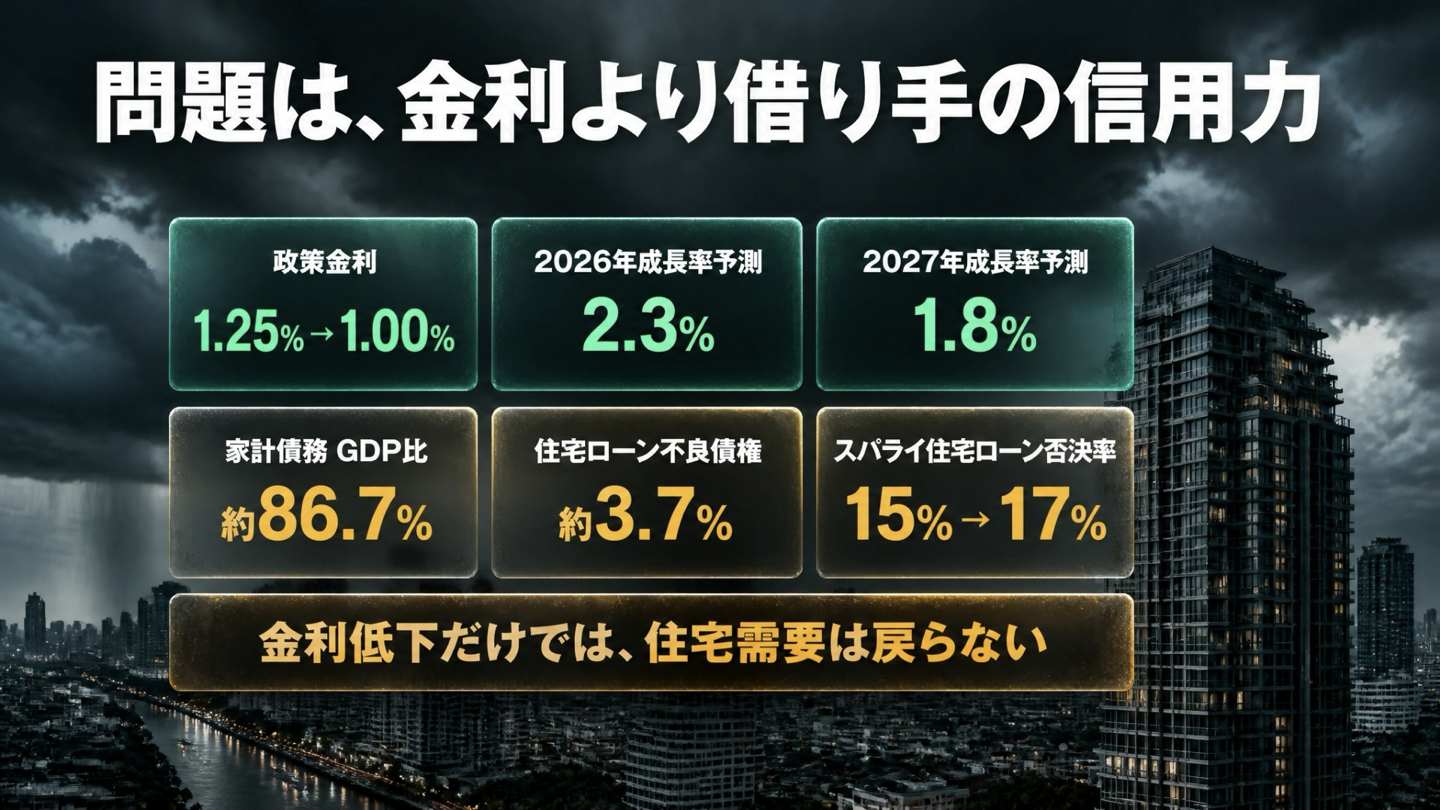
政策金利が下がっても住宅が売れない理由
タイ中央銀行は政策金利を1.00%としています。2026年の成長率予測は2.3%、2027年は1.8%です。経済が全面的な不況というわけではありませんが、成長は低く、所得層や産業によるばらつきが残っています。
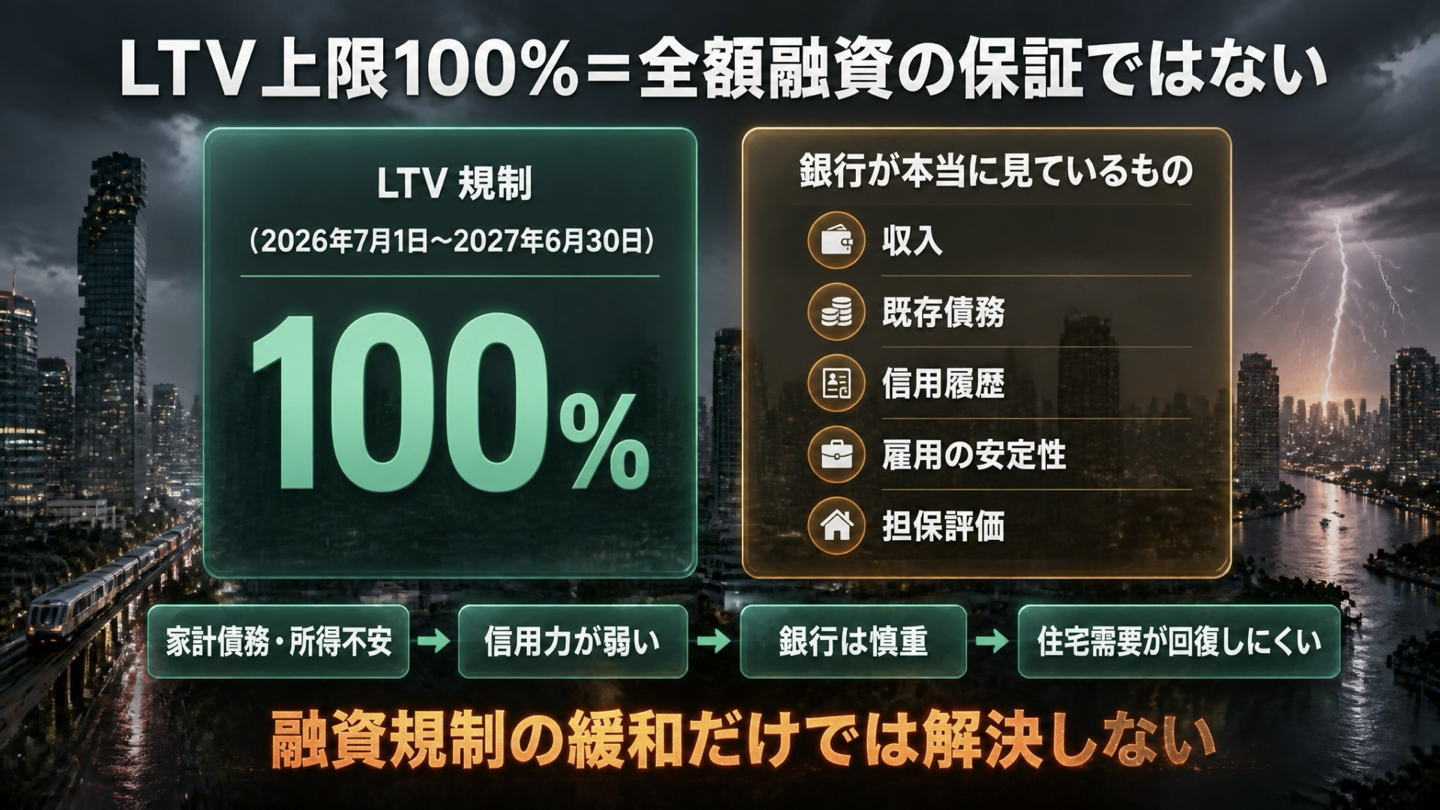
住宅市場で重要なのは、金利だけではありません。家計債務はGDP比約86.7%と高く、住宅ローンの信用リスクも意識されています。銀行は、収入、既存債務、信用履歴、雇用の安定性、担保評価を見て融資を判断します。
LTV上限が100%に緩和されても、すべての購入者が物件価格の全額を借りられるわけではありません。LTVは規制上の上限であり、銀行の個別審査を通過できることとは別問題です。
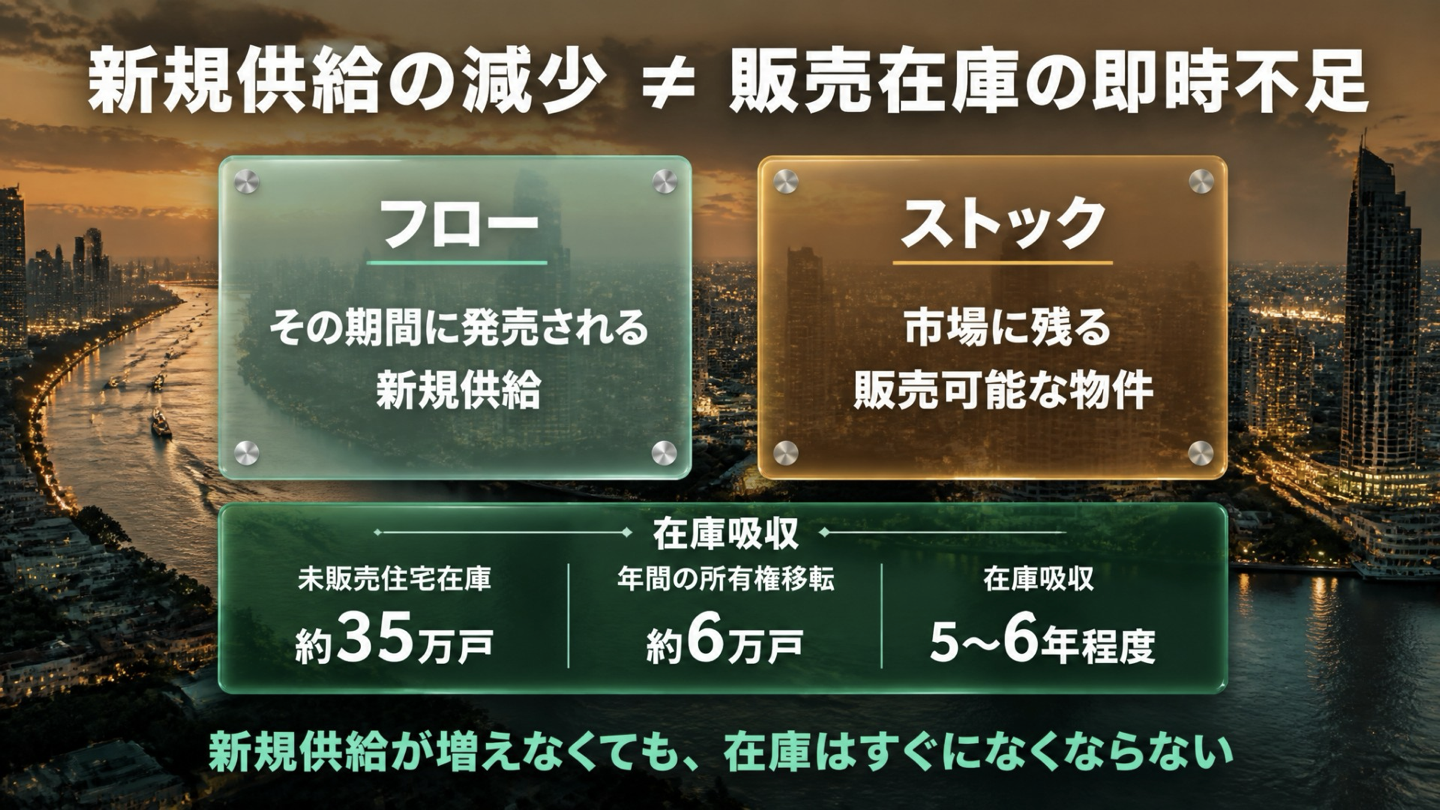
新規供給と販売在庫を分けて考える
新規供給は、その期間に新しく発売された物件、つまりフローです。一方、販売在庫は市場に残っている完成済み・販売可能な物件、つまりストックです。
Knight Frankは、バンコクおよび周辺市場の未販売住宅在庫を約35万戸と推計し、年間約6万戸の所有権移転を前提にすれば、吸収には5〜6年程度かかるとの見方を示しています。新規発売が減っても、在庫が即座になくなるわけではありません。
短期・中期・長期で見通しは変わる
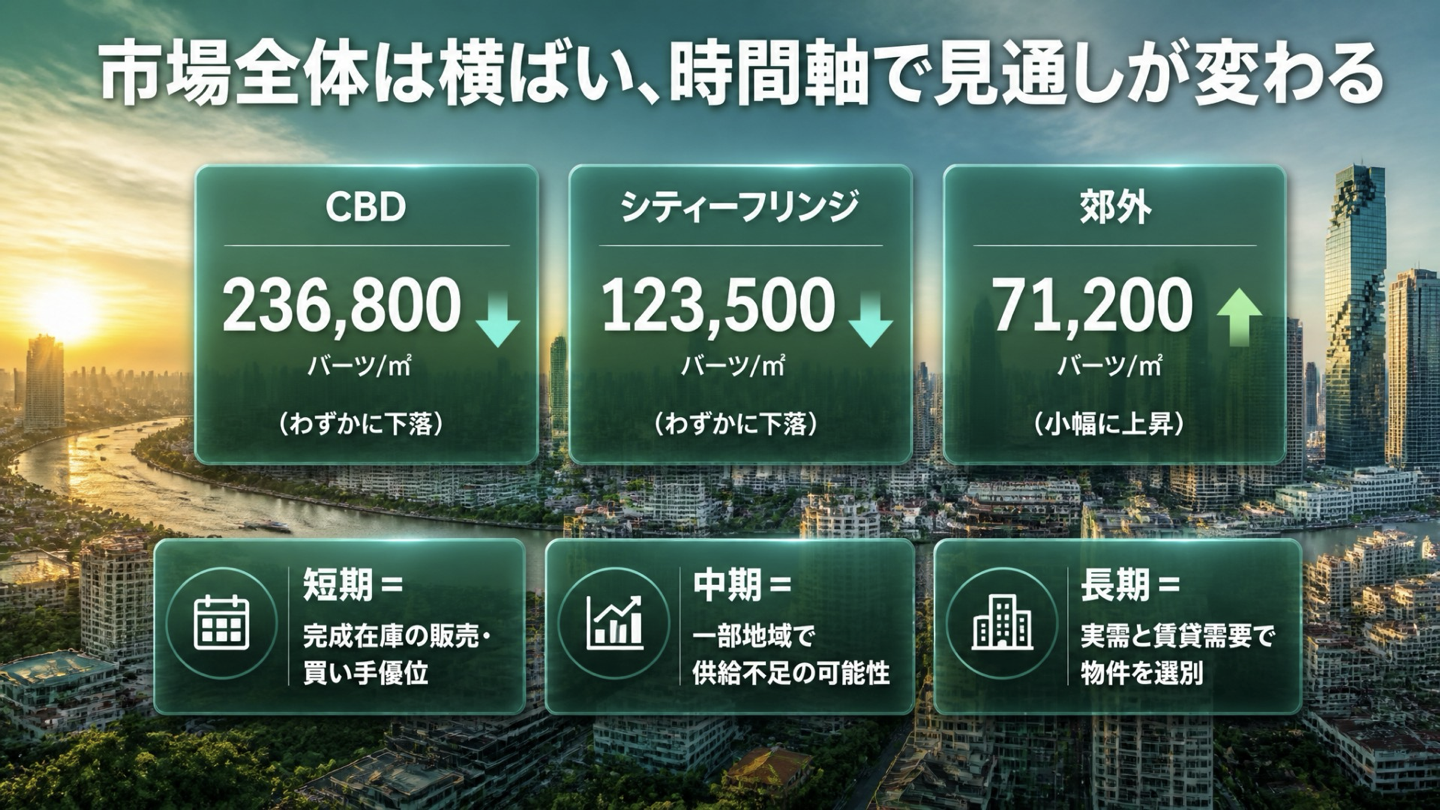
短期では完成在庫の販売が中心となり、資金力のある買い手は価格や付帯条件を交渉しやすい状態が続きます。
中期では新規プロジェクトの延期が続き、既存在庫が減れば、駅近、都心、職住近接など一部エリアで不足が見え始める可能性があります。
長期では、バンコク全体ではなく、実需と賃貸需要が継続し、供給が増えにくい建物だけが選別されます。
外国人需要は消えたのではなく、中身が変わった
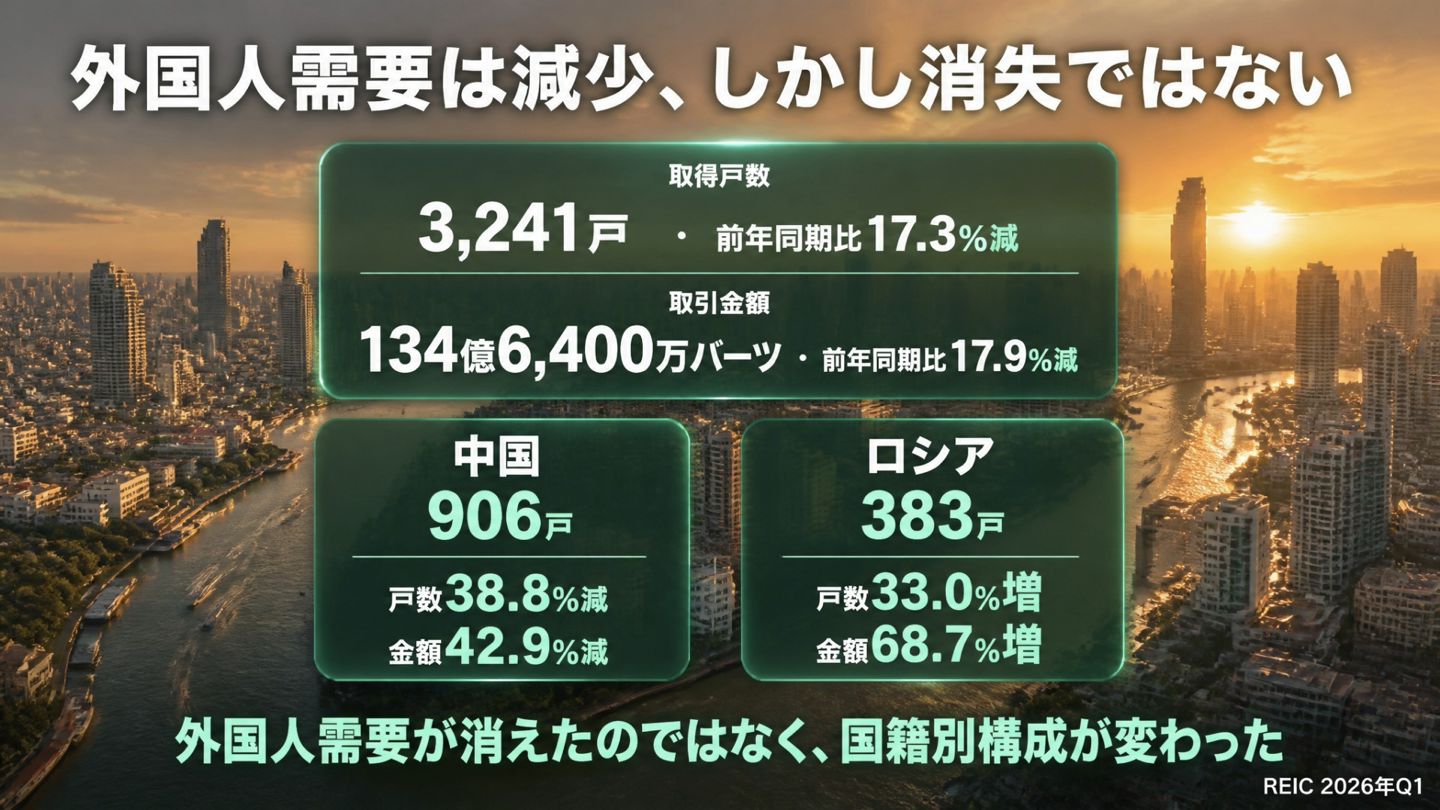
REICによると、2026年第1四半期の外国人によるコンドミニアム取得は3,241戸で、前年同期比17.3%減少しました。特に中国人購入者は906戸で38.8%減少しています。一方、ロシア人購入者は383戸で33.0%増加しました。
外国人需要がゼロになったわけではありません。しかし、中国人需要への依存度が高かったプロジェクトでは、出口戦略の再検討が必要です。将来の買い手が一つの国籍に偏る物件は、その国の景気、資本規制、為替の影響を強く受けます。
平均価格78.4%上昇を、そのまま値上がりと読まない
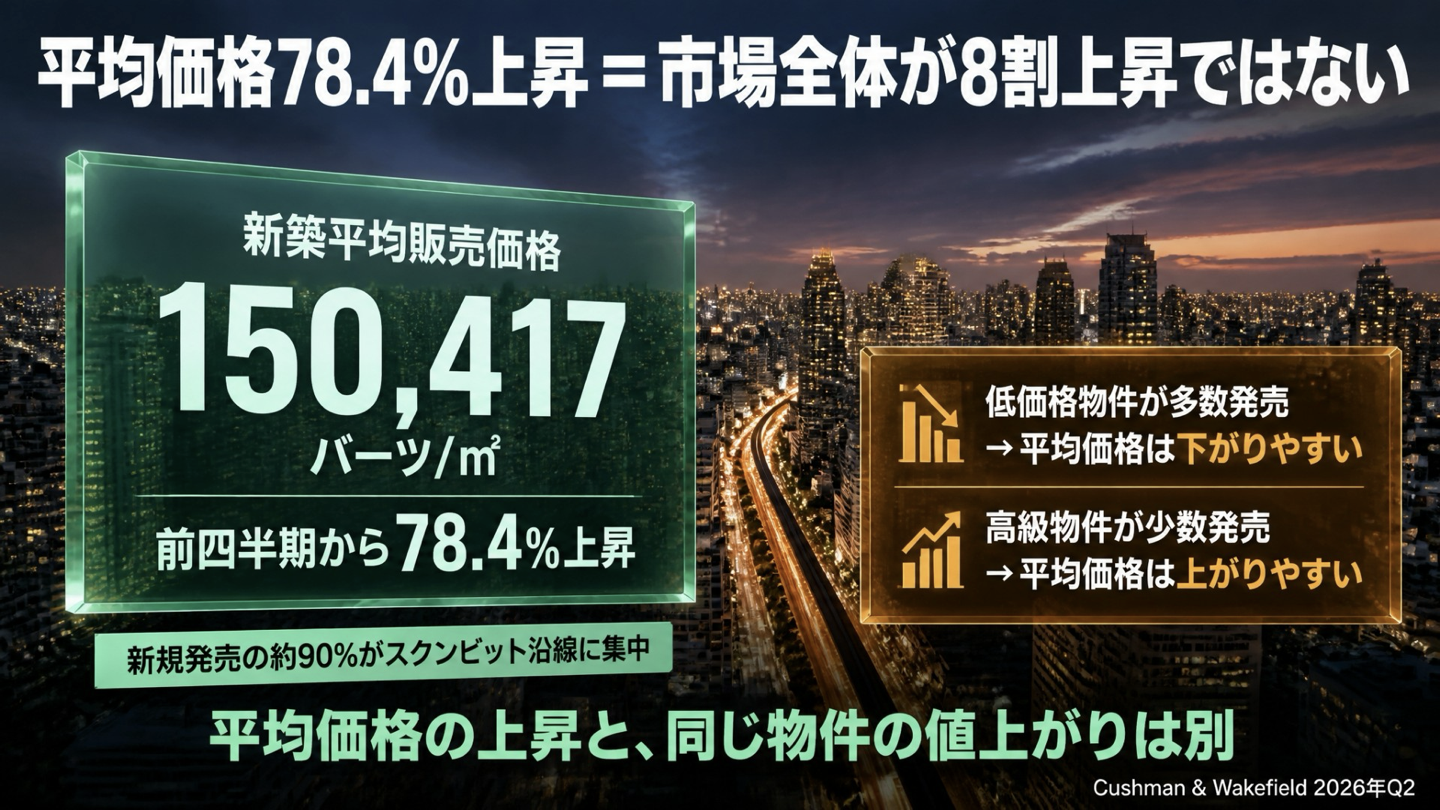
Cushman & Wakefieldによる2026年第2四半期の新築平均販売価格は、1平方メートル当たり約150,417バーツで、前四半期から78.4%上昇しました。
ただし、同四半期は新規発売の約90%がスクンビット沿線に集中しています。高価格物件の構成比が増えれば、同じ物件が値上がりしていなくても平均値は上がります。
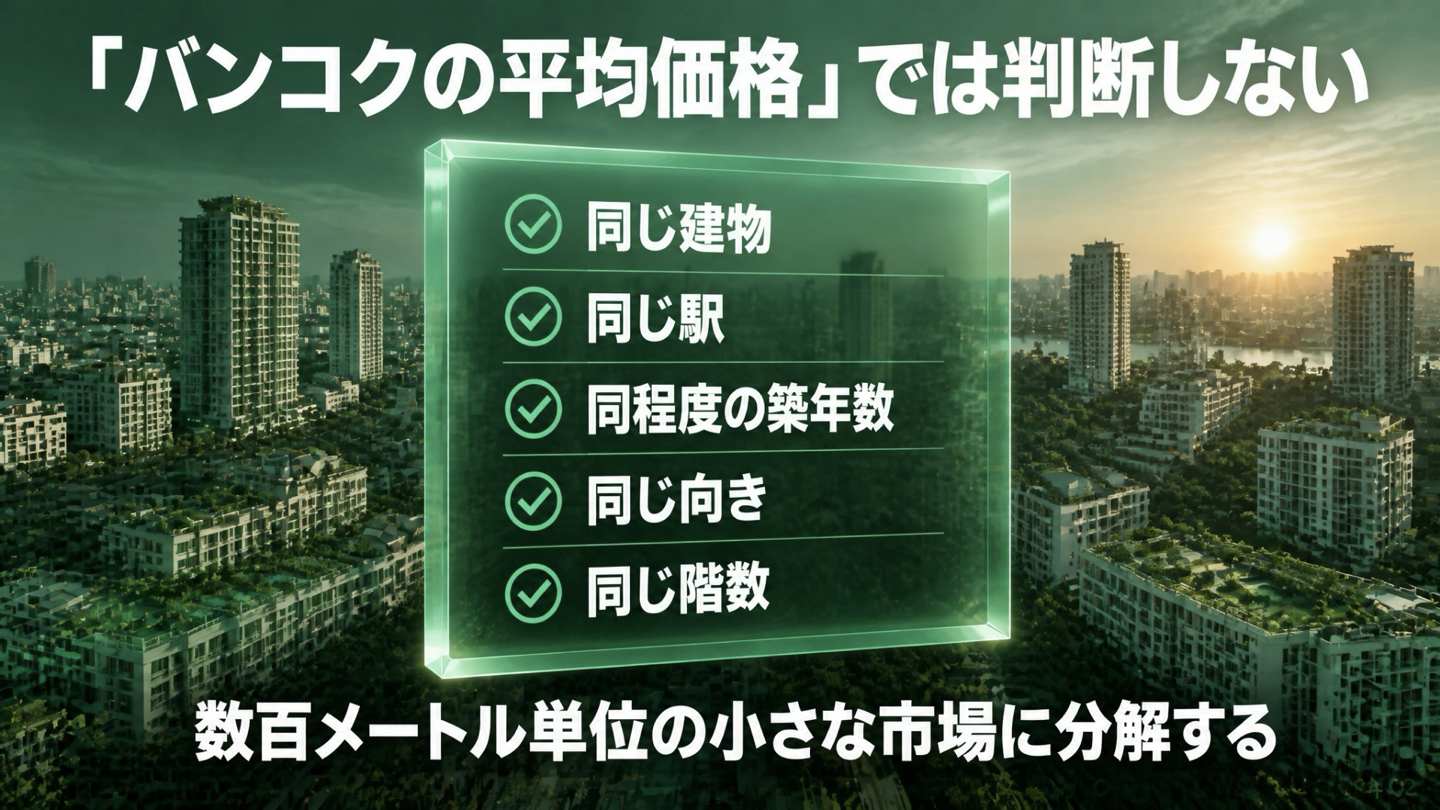
見るべきは「バンコクの平均価格」ではなく、同じ建物、同じ駅、同程度の築年数、同じ向き、同じ階数に近い成約事例です。数百メートル違うだけで賃貸需要も競合在庫も変わります。
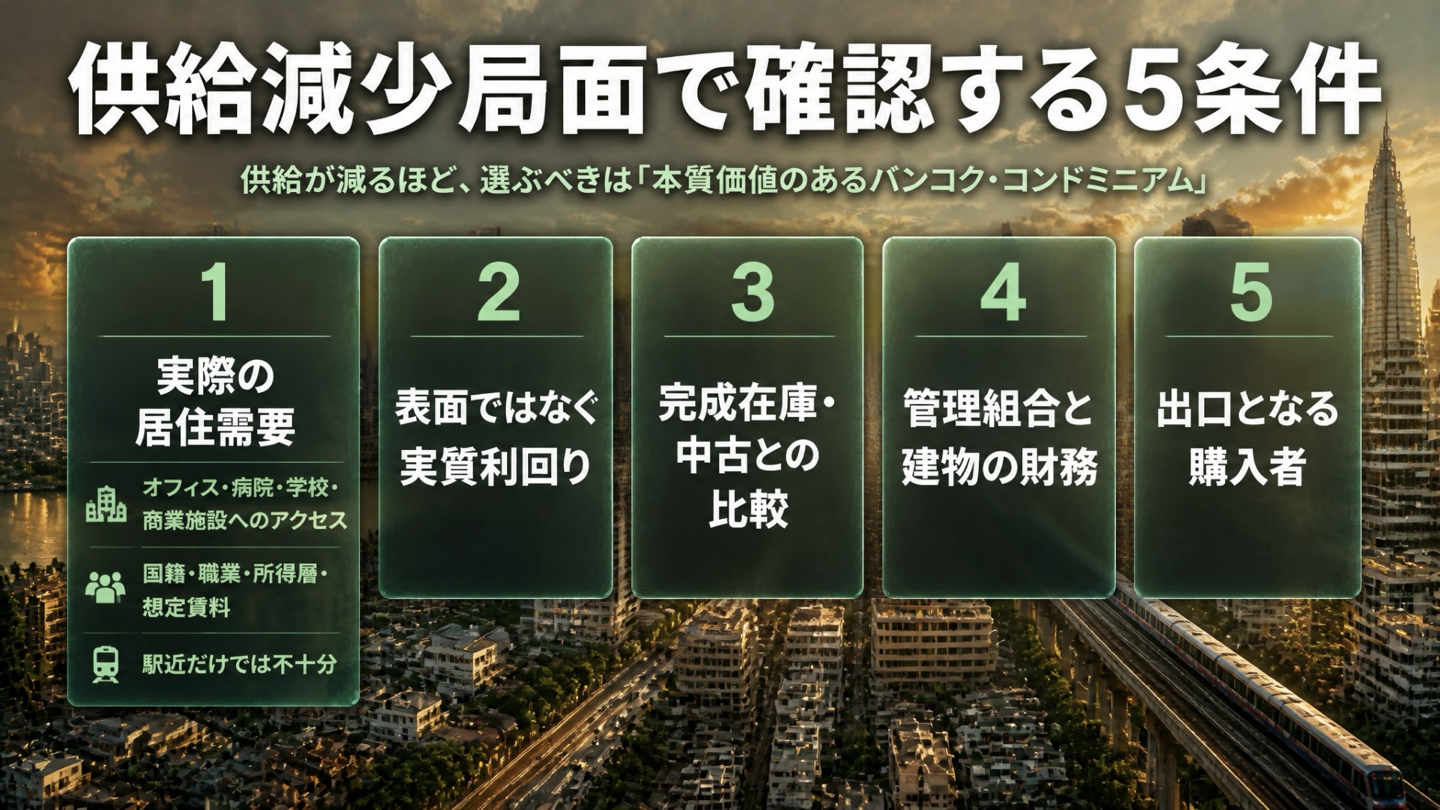
供給減少局面で確認したい5つの条件
- 実際の居住需要:近隣のオフィス、病院、学校、商業施設へ通う人がいるか。
- 実質利回り:空室、管理費、仲介手数料、修繕、税金、保険まで差し引く。
- 完成在庫・中古との比較:値引き後価格を同じ建物の中古成約と比べる。
- 管理組合と建物財務:管理費回収率、滞納、修繕積立、将来工事を確認する。
- 出口となる購入者:タイ人実需、駐在員、長期滞在者、複数国投資家へ需要が分散しているか。
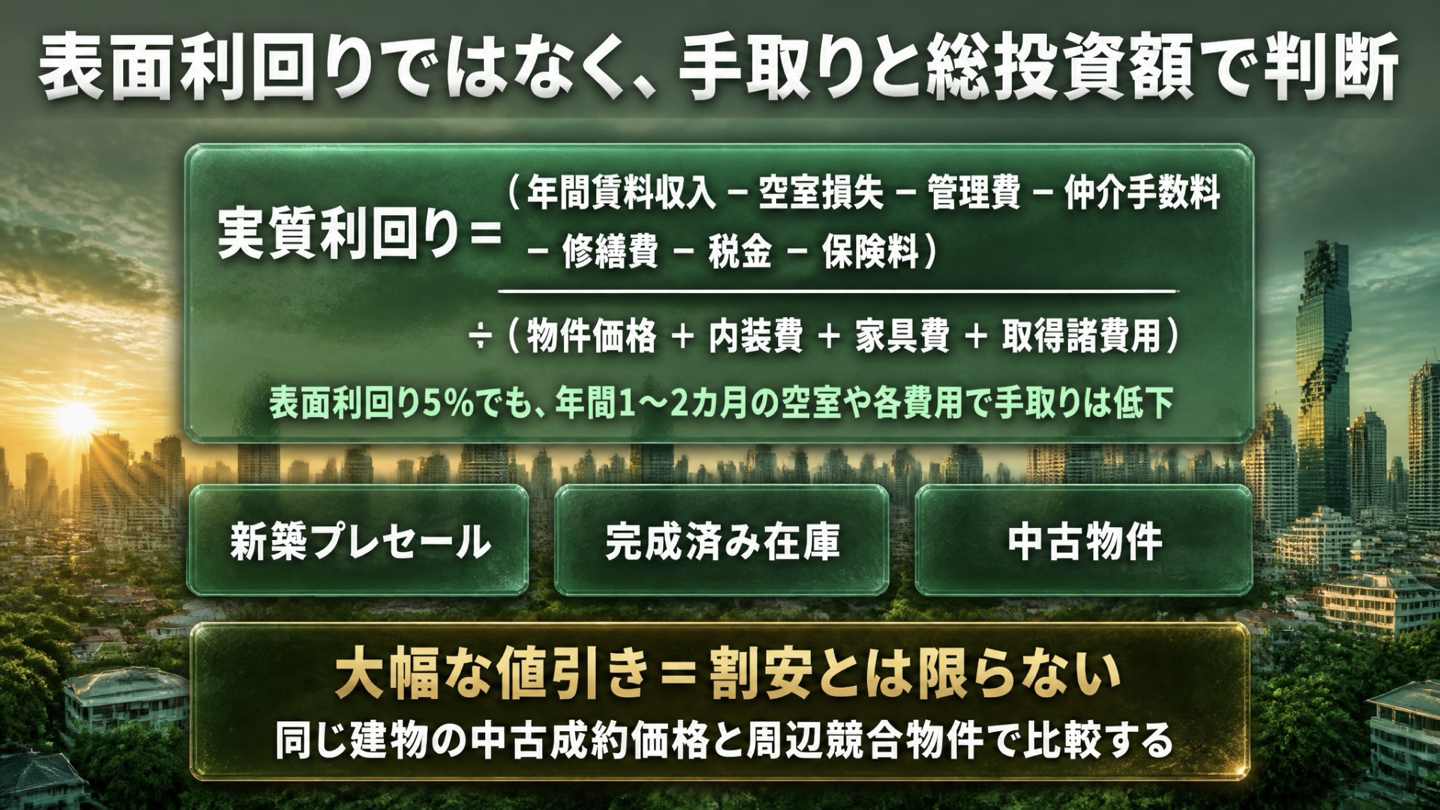
表面利回りではなく、手取りと総投資額を見る
実質利回りは、年間賃料収入から空室損失、管理費、仲介手数料、修繕費、税金、保険料を差し引き、物件価格だけでなく内装費、家具費、取得諸費用を含む総投資額で割って考えます。
表面利回りが5%でも、年間1〜2カ月の空室や家具交換が発生すれば、手取りは大きく変わります。大幅な値引きも、それだけで割安の証明にはなりません。
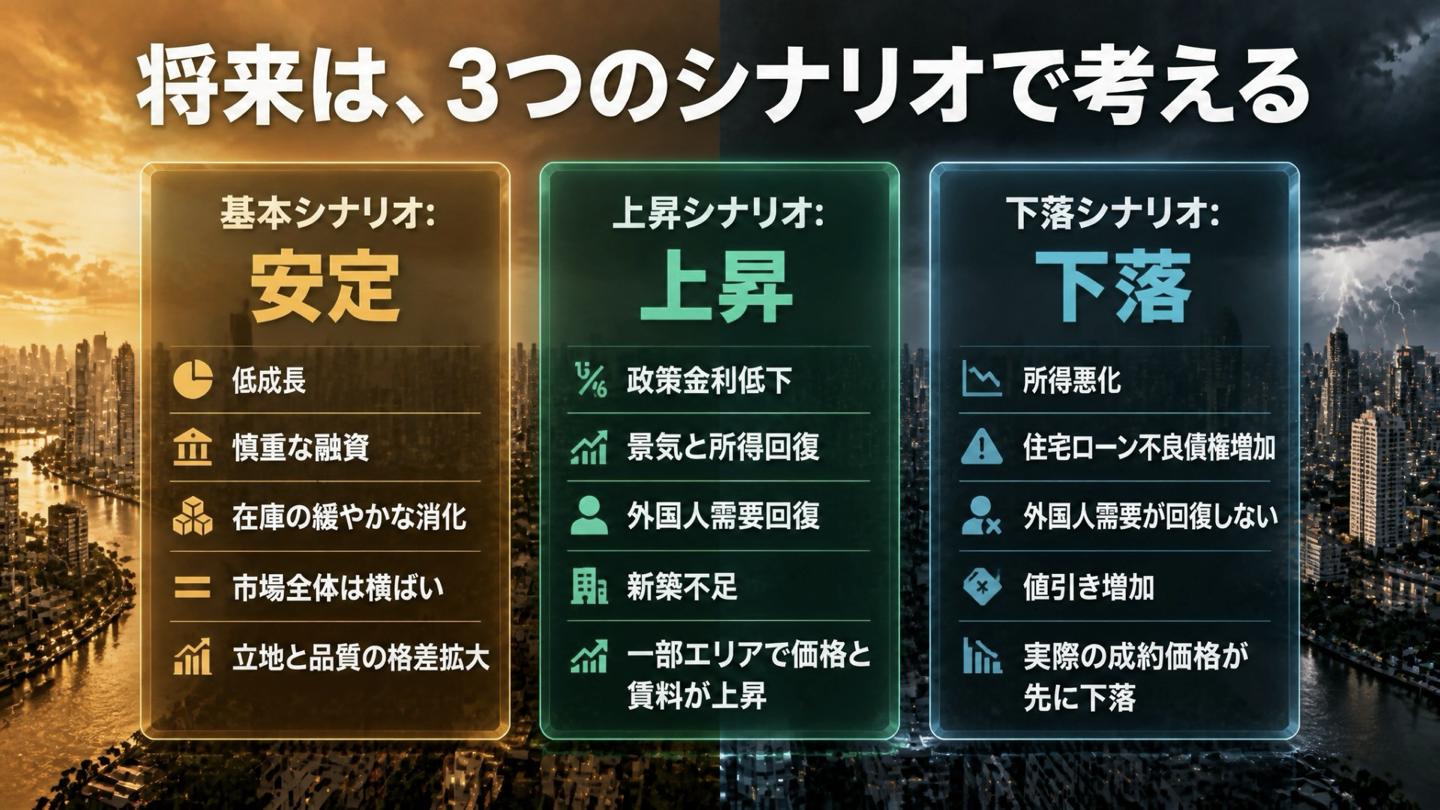
将来は3つのシナリオで考える
基本シナリオは、低成長と慎重な融資が続き、在庫が緩やかに消化されるケースです。市場全体は横ばいで、物件格差が広がります。
上昇シナリオは、金利、所得、外国人需要が回復した時点で新築パイプラインが不足するケースです。一部エリアで価格と賃料が上がる可能性があります。
下落シナリオは、所得悪化、住宅ローン不良債権、外国人需要停滞が重なり、実際の成約価格が先に下がるケースです。
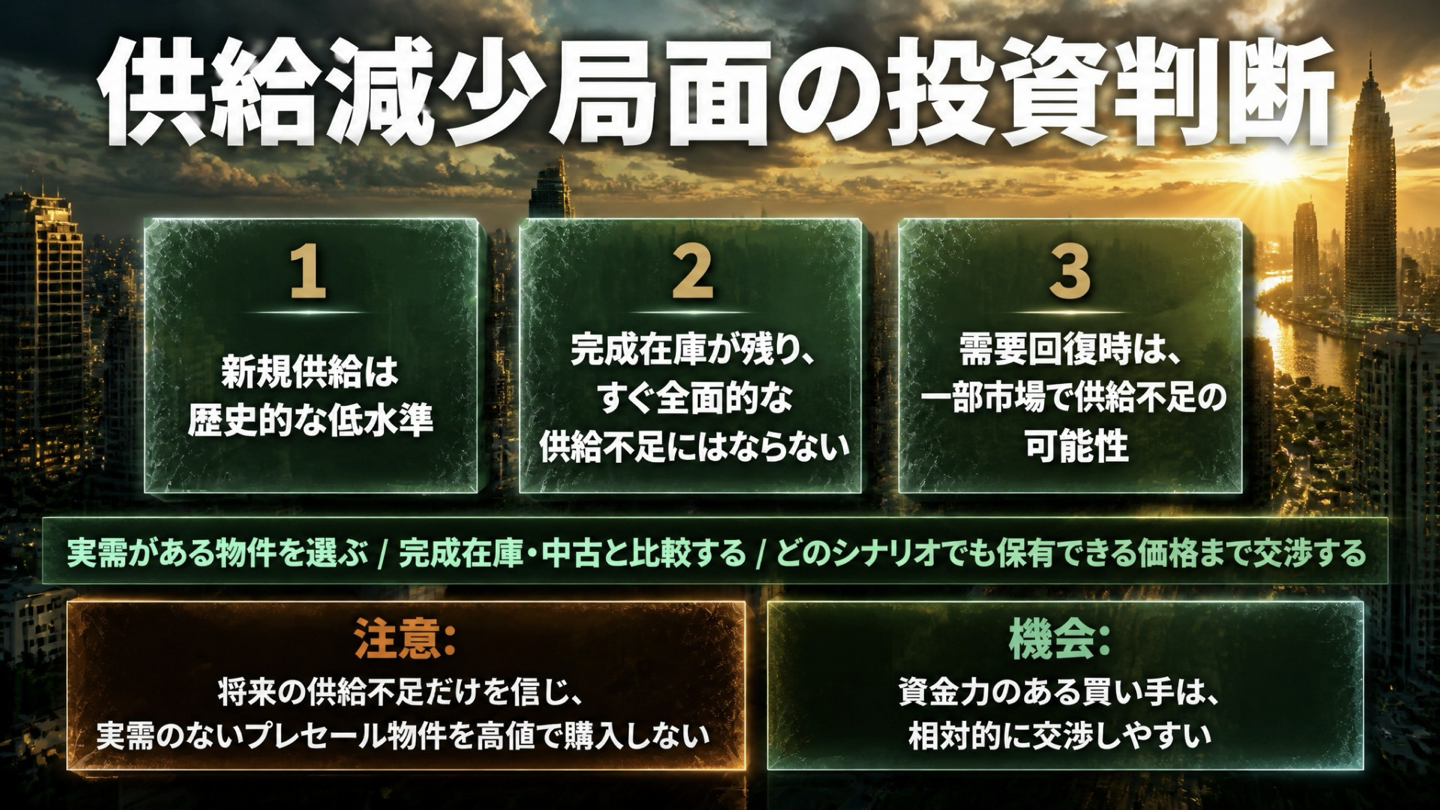
今の投資判断
重要なのは底値を当てることではありません。どのシナリオでも保有を続けられる価格で、実需と賃貸需要が確認できる物件を買うことです。
資金力のある買い手にとって、現在は交渉しやすい局面です。しかし、将来の供給不足だけを信じ、実需のないプレセールを高値で買うべきではありません。
水谷侑二について
海外移住と国際資産運用をテーマに、制度や市場の数字を、実際の選択に落とし込むための情報を発信しています。
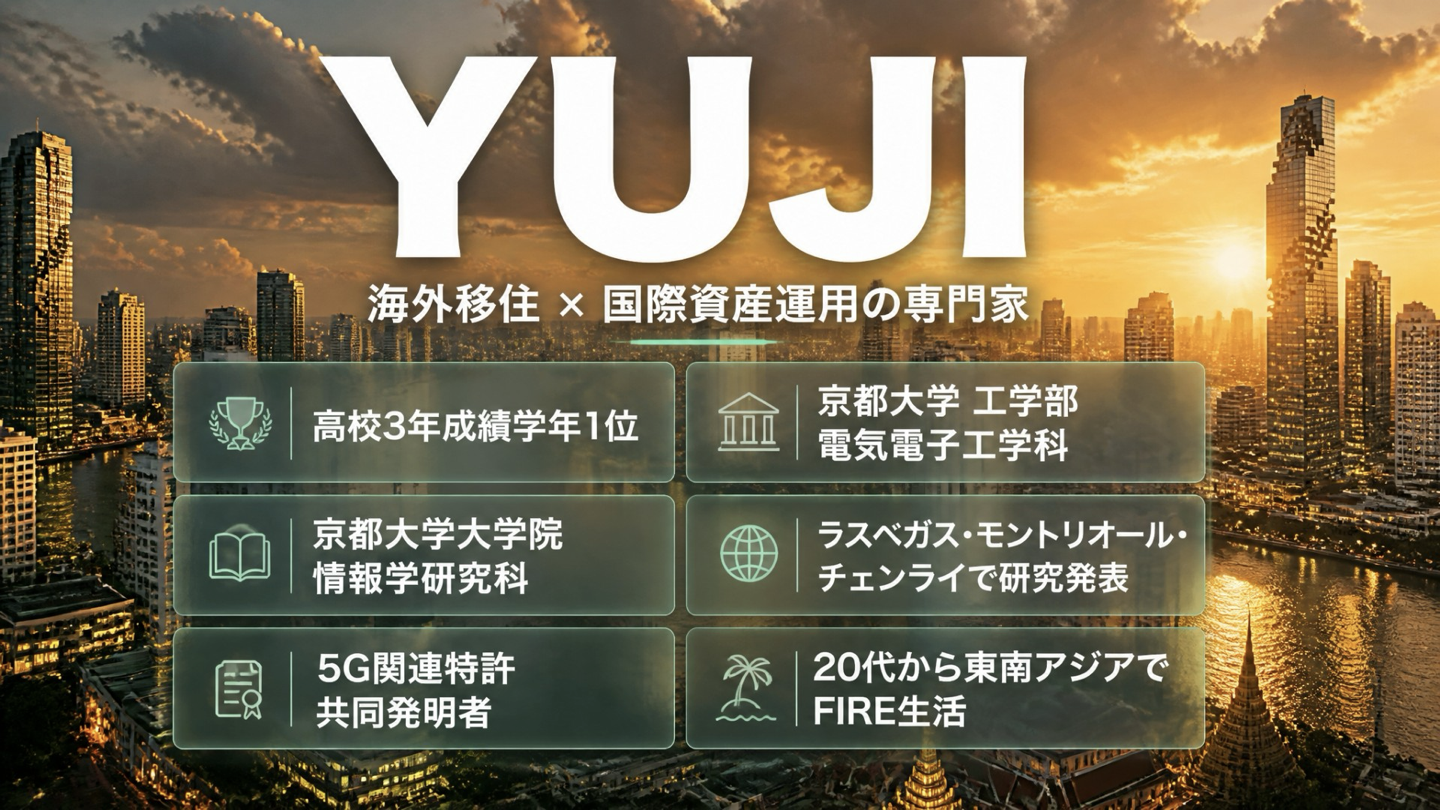
バンコク不動産では、供給減少という大きな数字よりも、「自分がどの国・どの資産・どの順番で判断するか」が重要です。
海外移住の情報を、あなた専用の行動計画へ
国、ビザ、税務、生活費、資産管理の情報を集めても、「自分の場合はどこを選び、何を確認し、どの順番で動くか」が整理できなければ、移住計画は前へ進みません。
そこで現在、無料Webアプリ「海外移住OS」を一般公開に向けて開発しています。移住先診断、タイを含む8地域の比較、滞在ルート診断、政府・税務当局・移民局等の一次情報、移住計画、準備チェックリスト、税務情報、海外生活サービス、動画講座を一つにつなぎ、判断から実行までを見える化するためのOSです。
公式LINEでは、海外移住OSの始め方と一般公開案内に加え、「海外を活用した資産設計ロードマップ」と、あなたに必要な選択肢・優先順位を整理する診断をご案内しています。