「海外プライベートバンクは、いくらあれば使えるのか」。
この質問に、業界共通の一つの金額で答えることはできません。
制度上の投資家区分、金融機関ごとの受入基準、そしてサービスを実際に使いこなせる資産規模は、それぞれ別だからです。
この記事では、海外金融と国際資産管理を研究・発信している水谷侑二が、公開一次情報をもとに、海外プライベートバンク(海外PB)の必要資産額、見落としやすい総コスト、向いている人・向いていない人を整理します。
海外PBの全体像を先に知りたい方は、世界の富裕層が海外プライベートバンクで資産運用をする理由もあわせてご覧ください。
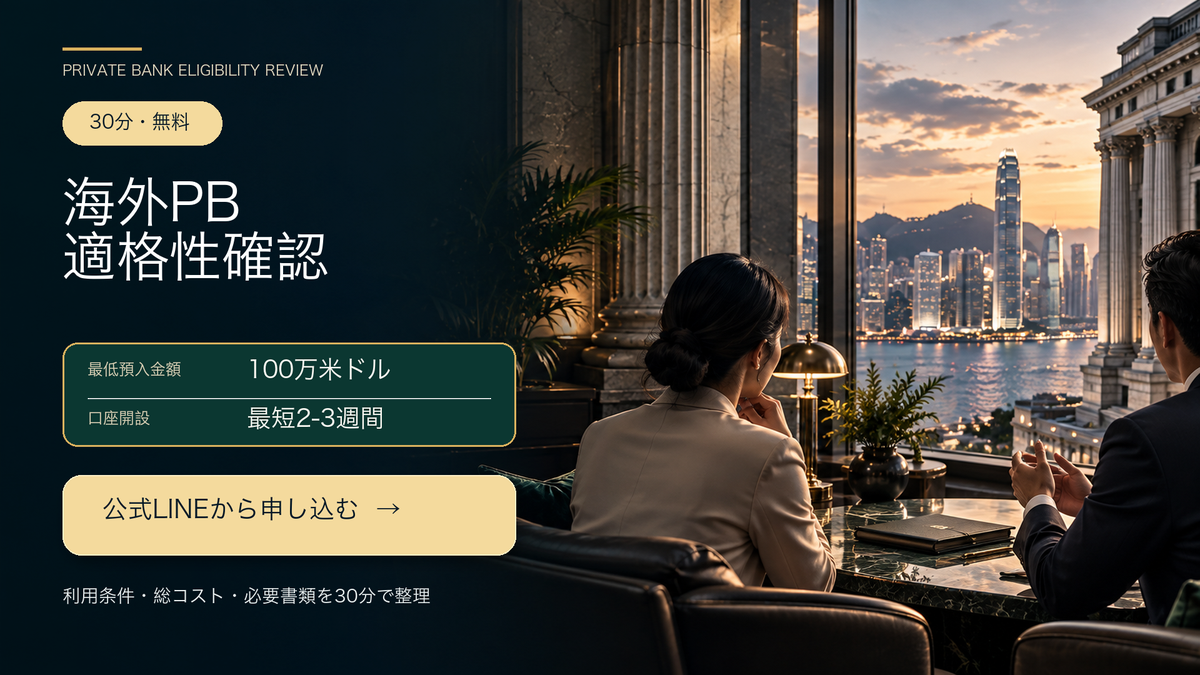
今回ご案内する海外PBの確定条件
100万米ドル
最短2〜3週間
海外PBの「最低額」は、①法令上の資格、②銀行・EAMの受入基準、③分散投資や費用を考えた実務上の規模、の3層で判断します。
最低額だけを満たしても、目的と総コストが合わなければ利用価値は高まりません。
海外プライベートバンクの最低資産額に一律の答えがない理由
1. 法令上の投資家区分は、銀行の最低預入額ではない
シンガポールでは、個人のAccredited Investor(適格投資家)について、純個人資産が200万シンガポールドルを超える、純金融資産が100万シンガポールドルを超える、または直近12か月の所得が30万シンガポールドル以上、などの基準が法令で定められています。
主たる住居の純資産価値には算入上限もあります。
ただし、これは「この金額を持っていれば、どのプライベートバンクにも入れる」という意味ではありません。
法令上の投資家区分と、各金融機関の顧客受入方針は別です。
また、シンガポールではAI扱いを受けるためのopt-inや、金融機関による独立した資格判定があります。
2. 金融機関ごとに受入基準が違う
一例として、DBS Private Bankは2026年から、投資可能資産500万米ドルを受入れの目安として公表しています。
同じDBSグループでも、Private Bankより下のウェルス層には別の区分と異なる基準があります。
つまり「プライベートバンク」という名称だけで最低額を一般化できません。
銀行、地域、予約型か助言型か、EAM経由か、個人名義か法人・信託か、居住国、資産の種類、資金源の確認難易度によって、受入れ可否は変わります。
口座開設時には金額だけでなく、Source of Wealth(資産形成の経緯)とSource of Funds(入金資金の出所)を説明できることも重要です。
3. 実務上は「最低額」より、残る余白が重要
仮に最低額を満たしても、全資産を一つの銀行へ移す必要があるなら、生活資金、納税資金、事業運転資金、緊急資金が不足するかもしれません。
さらに、債券、株式、ファンド、複数通貨へ分散するには、1銘柄あたりの投資単位や、換金時の流動性も考える必要があります。
実務上の適否は、「預けられる総額」ではなく、「長期で動かさずに管理できる資産はいくらか」「生活・事業・納税の資金を除いた後も余白が残るか」で判断します。
海外PBで確認すべき総コスト
海外PBの費用は、口座維持手数料や助言料だけではありません。
無料に見える項目があっても、取引価格のスプレッド、商品内部の費用、為替コスト、融資金利など、別の場所にコストが含まれる場合があります。
| 費用の層 | 確認する内容 | 見落としやすい点 |
|---|---|---|
| 助言・管理 | 残高連動、固定額、成功報酬の有無 | 銀行とEAMの双方に費用が発生するか |
| 保管・口座 | カストディ、口座維持、最低残高未達時 | 年率だけでなく最低料金 |
| 売買・商品 | 売買手数料、債券スプレッド、ファンド費用 | 提示価格に含まれるマージン |
| 為替・送金 | 為替スプレッド、送金、受取銀行の費用 | 頻繁な通貨転換で積み上がる |
| 借入 | 基準金利+上乗せ、未使用枠、通貨 | 金利上昇と担保不足の同時発生 |
比較するときは「年間の見積総額」と「想定する売買・為替・借入を行った場合の総額」の2通りを出してもらうと、表面料率だけに引っ張られにくくなります。
英国FCAの2026年ウェルスマネジメント調査でも、複雑または見えにくい手数料への懸念が示されています。
海外PBが向いている人
- 生活・事業・納税資金とは分けて、長期管理できる資産がある
- 複数通貨・複数国にまたがる資産、家族、事業承継の課題がある
- 預金金利や商品数だけでなく、保管、融資、相続・承継、報告体制を一体で比較したい
- 資産形成の経緯、入金資金の出所、税務上の居住地を説明できる
- 費用とリスクを理解したうえで、複数の銀行・EAMを比較できる
海外PBが向いていない可能性が高い人
- 短期で高い利回りを得ることだけを目的にしている
- 資産の大半を移さないと最低額を満たせず、生活・事業資金の余白がなくなる
- 手数料、為替、税務、出金条件の確認を省きたい
- 借入を使えば必ず運用効率が上がると考えている
- CRSや国外財産調書など、日本側の報告・申告を避ける目的がある
相談前に準備する5つの数字
- 金融資産の総額と、海外へ移せる金額
- 生活費、事業運転資金、納税資金として手元に残す金額
- 予定する運用期間と、途中で必要になる可能性がある金額
- 円・米ドル・シンガポールドルなど、支出と資産の通貨構成
- 年間で許容できる総コストと、受けたいサービス
よくある質問
ご案内する海外PBの最低預入金額はいくらですか?
最低預入金額は100万米ドルです。
本記事と公式LINEでご案内する海外PBの確定条件です。
EAMを使うと銀行の手数料はなくなりますか?
なくなるとは限りません。
銀行の保管・取引・為替等の費用と、EAMの助言・管理費用を分けて確認する必要があります。
報酬形態と第三者からの報酬の有無も質問してください。
口座開設までどのくらいかかりますか?
口座開設に必要な期間は最短2〜3週間です。
まとめ
海外PBの判断で重要なのは、最低額を超えているかだけではありません。
制度上の資格、金融機関の受入基準、資産を分散できる実務的な余白、総コスト、税務・報告体制までそろって初めて、利用価値を比較できます。
水谷侑二または関係先が、紹介契約等に基づく報酬を受ける場合があります。
その有無と内容は、個別の案内へ進む前に確認できるようにします。
実際の商品説明、適合性確認、KYC、契約は、必要な権限を持つ提供機関が行います。